سبدخرید شما خالی است!
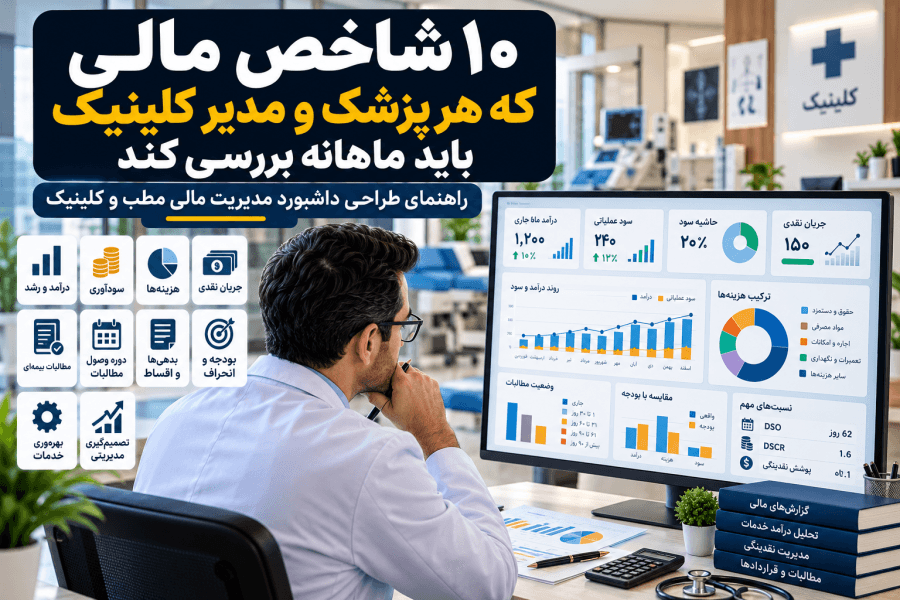
اگر امروز از شما بپرسند وضعیت مالی مطب یا کلینیکتان نسبت به ماه گذشته بهتر شده یا بدتر، چه پاسخی میدهید؟
آیا افزایش درآمد به معنای افزایش سود است؟ آیا موجودی حساب بانکی نشان میدهد مجموعه نقدینگی کافی دارد؟ آیا تعداد بیشتر بیماران الزاماً به معنای عملکرد مالی بهتر است؟
واقعیت این است که مدیریت مالی حرفهای فقط به ثبت درآمدها و هزینهها محدود نمیشود. پزشک یا مدیر کلینیک باید بتواند از اطلاعات مالی، تصویری روشن از وضعیت مجموعه به دست آورد و بر اساس آن تصمیم بگیرد.
برای این کار لازم نیست هر روز دهها صفحه گزارش حسابداری بررسی شود. در بسیاری از مراکز درمانی میتوان با طراحی یک داشبورد مدیریت مالی و انتخاب شاخصهای کلیدی عملکرد مالی یا Financial KPIs، بخش مهمی از وضعیت اقتصادی مجموعه را بهصورت ماهانه پایش کرد.
البته هیچ مجموعه ثابتی از شاخصها برای تمام مراکز درمانی کافی نیست. نیاز اطلاعاتی یک مطب انفرادی با کلینیکی دارای چند پزشک، تجهیزات گرانقیمت و قراردادهای متعدد بیمهای متفاوت است.
در این مقاله، ده شاخص مالی کاربردی را معرفی میکنیم، روش محاسبه آنها را توضیح میدهیم و با یک مثال عددی نشان میدهیم چگونه میتوان از این شاخصها برای طراحی داشبورد مدیریتی مطب و کلینیک استفاده کرد.
داشبورد مدیریت مالی مطب و کلینیک چیست؟
داشبورد مدیریت مالی، مجموعهای منظم و خلاصه از اطلاعات و شاخصهای مالی است که به مدیر کمک میکند عملکرد مجموعه را در یک بازه زمانی مشخص بررسی کند.
در یک داشبورد مناسب، فقط اعداد ماه جاری نمایش داده نمیشوند؛ بلکه امکان مقایسه با ماههای قبل، بودجه مصوب و اهداف مدیریتی نیز وجود دارد.
برای مثال، نمایش درآمد ۱٫۲ میلیارد تومانی یک کلینیک بهتنهایی اطلاعات محدودی در اختیار مدیر قرار میدهد.
اما اگر مشخص شود:
- درآمد نسبت به ماه قبل ۱۰ درصد افزایش یافته؛
- حاشیه سود عملیاتی کاهش پیدا کرده؛
- دوره وصول مطالبات طولانیتر شده؛
- و نقدینگی قابل استفاده کاهش یافته است؛
مدیر متوجه میشود که رشد درآمد لزوماً به معنای بهبود وضعیت مالی مجموعه نبوده است.
ارزش واقعی داشبورد در تبدیل اطلاعات مالی به تصمیم مدیریتی است، نه صرفاً نمایش نمودارهای زیبا.
تفاوت گزارش حسابداری با داشبورد مدیریت مالی
گزارشهای حسابداری و صورتهای مالی برای ثبت، طبقهبندی و ارائه اطلاعات مالی ضروریاند.
اما داشبورد مدیریتی با هدف پاسخ به پرسشهای تصمیمگیری طراحی میشود.
برای مثال، صورت سود و زیان نشان میدهد درآمد و هزینههای یک دوره چه میزان بوده است.
داشبورد مدیریت مالی علاوه بر نمایش این ارقام، ممکن است نشان دهد:
- کدام هزینهها از بودجه بیشتر شدهاند؟
- آیا رشد درآمد به رشد سود منجر شده است؟
- چه میزان از درآمد هنوز وصول نشده است؟
- آیا جریان نقدی برای پرداخت تعهدات آینده کافی است؟
- آیا ظرفیت تجهیزات و خدمات بهصورت اقتصادی استفاده میشود؟
بنابراین داشبورد جایگزین حسابداری نیست؛ بلکه از اطلاعات حسابداری و سایر دادههای عملیاتی برای پشتیبانی از تصمیمگیری استفاده میکند.
پیش از انتخاب شاخصها، سه اصل را رعایت کنید
اصل اول: تعریف شاخصها باید ثابت باشد
اگر در یک ماه «درآمد» براساس خدمات ارائهشده و در ماه بعد براساس وجه نقد دریافتی محاسبه شود، مقایسه دو ماه معتبر نخواهد بود.
برای هر شاخص باید تعریف، منبع داده و روش محاسبه مشخص باشد.
اصل دوم: شاخصها باید قابل اقدام باشند
اگر کاهش یک شاخص مشاهده شد، مدیر باید بتواند علت آن را بررسی کند و درباره اقدام مناسب تصمیم بگیرد.
شاخصی که هیچ ارتباطی با تصمیمهای مدیریتی ندارد، ممکن است فقط فضای داشبورد را اشغال کند.
اصل سوم: شاخصها باید در کنار یکدیگر تفسیر شوند
برای مثال، کاهش هزینهها همیشه مطلوب نیست؛ زیرا ممکن است نتیجه کاهش کیفیت خدمات یا به تعویق انداختن تعمیرات ضروری باشد.
همچنین افزایش سود حسابداری، بدون بررسی جریان نقدی، تصویر کاملی از وضعیت مالی مجموعه ارائه نمیدهد.
شاخص اول: رشد درآمد خالص خدمات
یکی از ابتداییترین شاخصهای عملکرد مالی، تغییر درآمد نسبت به دوره قبل است.
اما بهتر است درآمد بر مبنای یک تعریف مشخص و سازگار محاسبه شود؛ برای مثال، درآمد خالص شناساییشده خدمات پس از تعدیلات مرتبط، نه صرفاً مجموع مبالغ اولیه صورتحسابها.
فرمول رشد درآمد
نرخ رشد درآمد = (درآمد دوره جاری − درآمد دوره قبل) ÷ درآمد دوره قبل × ۱۰۰
مثال
فرض کنیم درآمد خالص خدمات کلینیک در ماه گذشته ۱ میلیارد تومان و در ماه جاری ۱٫۱ میلیارد تومان باشد.
نرخ رشد:
(۱٬۱۰۰ − ۱٬۰۰۰) ÷ ۱٬۰۰۰ × ۱۰۰ = ۱۰ درصد
درآمد کلینیک ۱۰ درصد افزایش یافته است.
اما هنوز نمیتوان نتیجه گرفت سودآوری یا قدرت خرید واقعی مجموعه نیز به همین میزان افزایش یافته است.
برای تحلیل دقیقتر باید تغییر تعداد خدمات، ترکیب خدمات، قیمتها، هزینهها و در صورت اهمیت، تورم را نیز بررسی کرد.
چه زمانی باید حساس شویم؟
اگر درآمد افزایش یافته اما سود کاهش پیدا کرده، ممکن است هزینه ارائه خدمات سریعتر از درآمد رشد کرده باشد.
همچنین اگر رشد درآمد فقط ناشی از افزایش مبالغ اسمی باشد، لزوماً نشاندهنده افزایش حجم واقعی فعالیت نیست.
شاخص دوم: حاشیه سود عملیاتی
حاشیه سود عملیاتی نشان میدهد چه نسبتی از درآمد، پس از کسر هزینههای عملیاتی مربوط، بهعنوان سود عملیاتی باقی میماند.
فرمول
حاشیه سود عملیاتی = سود عملیاتی ÷ درآمد خالص × ۱۰۰
مثال
فرض کنیم:
- درآمد خالص ماهانه: ۱٫۱ میلیارد تومان
- هزینههای عملیاتی شناساییشده: ۸۸۰ میلیون تومان
- سود عملیاتی: ۲۲۰ میلیون تومان
حاشیه سود عملیاتی:
۲۲۰ ÷ ۱٬۱۰۰ × ۱۰۰ = ۲۰ درصد
یعنی از هر ۱۰۰ تومان درآمد خالص، ۲۰ تومان سود عملیاتی ایجاد شده است.
این شاخص برای مقایسه روند سودآوری مرکز مفید است.
البته باید توجه داشت که سود عملیاتی با سود خالص و جریان نقدی یکسان نیست.
همچنین اگر پزشک مالک، بدون دریافت حقالزحمه متناسب با فعالیت خود در مجموعه کار میکند، مقایسه حاشیه سود با مراکز دیگر ممکن است گمراهکننده باشد؛ زیرا هزینه اقتصادی کار مالک بهطور کامل در صورت سود و زیان منعکس نشده است.
شاخص سوم: نسبت هزینههای عملیاتی به درآمد
این شاخص نشان میدهد چه سهمی از درآمد مرکز صرف هزینههای عملیاتی شده است.
فرمول
نسبت هزینههای عملیاتی = هزینههای عملیاتی ÷ درآمد خالص × ۱۰۰
در مثال قبلی:
۸۸۰ ÷ ۱٬۱۰۰ × ۱۰۰ = ۸۰ درصد
بنابراین ۸۰ درصد درآمد خالص صرف هزینههای عملیاتی شناساییشده شده است.
در همین مثال ساده، مجموع نسبت هزینههای عملیاتی و حاشیه سود عملیاتی برابر با ۱۰۰ درصد است.
چرا این شاخص اهمیت دارد؟
مدیر میتواند بررسی کند آیا سهم هزینهها از درآمد در حال افزایش است یا کاهش.
اما برای تحلیل دقیقتر بهتر است هزینهها به گروههای اصلی مانند حقوق و دستمزد، مواد مصرفی، اجاره، تعمیرات و هزینههای اداری تفکیک شوند.
نکته: کاهش این نسبت همیشه به معنای مدیریت بهتر نیست. کاهش هزینههایی که برای ایمنی بیمار، کیفیت درمان یا نگهداری ضروری تجهیزات لازماند، ممکن است ریسکهای مهمتری ایجاد کند.
شاخص چهارم: حاشیه مشارکت خدمات
حاشیه مشارکت نشان میدهد پس از کسر هزینههای متغیر خدمات، چه مبلغی برای پوشش هزینههای ثابت و ایجاد سود باقی میماند.
فرمول
درصد حاشیه مشارکت = (درآمد خالص − هزینههای متغیر) ÷ درآمد خالص × ۱۰۰
مثال
فرض کنیم درآمد خالص ماهانه کلینیک ۱٫۱ میلیارد تومان و هزینههای متغیر مرتبط با خدمات ۴۴۰ میلیون تومان باشد.
حاشیه مشارکت:
۱٬۱۰۰ − ۴۴۰ = ۶۶۰ میلیون تومان
درصد حاشیه مشارکت:
۶۶۰ ÷ ۱٬۱۰۰ × ۱۰۰ = ۶۰ درصد
این شاخص در بررسی ترکیب خدمات، نقطه سربهسر و تصمیمهای مربوط به ظرفیت اهمیت دارد.
برای مثال، ممکن است افزایش تعداد خدماتی با حاشیه مشارکت پایین، درآمد را افزایش دهد اما اثر محدودی بر سود عملیاتی داشته باشد.
در کلینیکهای چندخدمتی بهتر است حاشیه مشارکت خدمات اصلی نیز بهصورت جداگانه محاسبه شود.
شاخص پنجم: جریان نقدی خالص دوره
یکی از مهمترین شاخصهای مدیریت مالی، تغییر واقعی موجودی نقدی ناشی از دریافتها و پرداختهاست.
فرمول
جریان نقدی خالص دوره = مجموع دریافتهای نقدی − مجموع پرداختهای نقدی
در این شاخص باید دامنه محاسبه مشخص باشد.
برای مثال، جریان نقدی خالص کل شامل دریافتها و پرداختهای عملیاتی، سرمایهگذاری و تأمین مالی است؛ اما جریان نقدی عملیاتی فقط به فعالیتهای عملیاتی مربوط میشود.
مثال
فرض کنیم در ماه جاری:
- مجموع دریافتهای نقدی: ۹۵۰ میلیون تومان
- مجموع پرداختهای نقدی: ۱ میلیارد تومان
جریان نقدی خالص:
۹۵۰ − ۱٬۰۰۰ = منفی ۵۰ میلیون تومان
یعنی موجودی نقدی مجموعه، در صورت نبود سایر تعدیلات مرتبط، ۵۰ میلیون تومان کاهش یافته است.
این عدد الزاماً نشاندهنده زیانده بودن فعالیت نیست.
ممکن است بخشی از خروج وجه نقد بابت خرید تجهیزات یا بازپرداخت اصل تسهیلات باشد.
به همین دلیل، بهتر است داشبورد علاوه بر جریان نقدی خالص، اجزای اصلی آن را نیز نشان دهد.
شاخص ششم: نسبت پوشش نقدینگی ضروری
موجودی حساب بانکی بهتنهایی نشان نمیدهد مرکز تا چه مدت توان پرداخت هزینههای ضروری را دارد.
برای بررسی اولیه میتوان شاخصی مدیریتی با عنوان «پوشش نقدینگی ضروری» تعریف کرد.
فرمول
ماههای پوشش نقدینگی = نقدینگی آزاد و قابل استفاده ÷ متوسط پرداختهای نقدی ضروری ماهانه
مثال
فرض کنیم:
- نقدینگی آزاد مرکز: ۶۰۰ میلیون تومان
- متوسط پرداختهای ضروری ماهانه: ۳۰۰ میلیون تومان
در نتیجه:
۶۰۰ ÷ ۳۰۰ = ۲ ماه
یعنی اگر دریافت جدیدی وجود نداشته باشد و سطح پرداختهای ضروری تغییر نکند، منابع نقدی فعلی تقریباً معادل دو ماه این پرداختهاست.
این شاخص یک ابزار مدیریتی ساده است و نباید با نسبتهای استاندارد صورتهای مالی، مانند نسبت جاری یا نسبت آنی، اشتباه گرفته شود.
همچنین نقدینگی آزاد باید پس از کنار گذاشتن وجوه محدودشده یا مبالغی که واقعاً برای استفاده عمومی در دسترس نیستند محاسبه شود.
عدد مناسب برای این شاخص به ساختار هزینه، ثبات درآمد، تعهدات و ریسک وصول مطالبات هر مرکز بستگی دارد.
شاخص هفتم: متوسط دوره وصول مطالبات (DSO)
در کلینیکهایی که با بیمهها و سازمانهای طرف قرارداد همکاری میکنند، سرعت وصول مطالبات نقش مهمی در نقدینگی دارد.
شاخص DSO بهصورت تقریبی نشان میدهد چه تعداد روز از درآمد اعتباری در حسابهای دریافتنی باقی مانده است.
فرمول
DSO = متوسط مانده مطالبات تجاری ÷ درآمد اعتباری دوره × تعداد روزهای دوره
مثال
فرض کنیم در یک دوره ۹۰روزه:
- متوسط مانده مطالبات اعتباری: ۱٫۲ میلیارد تومان
- درآمد اعتباری همان دوره: ۱٫۸ میلیارد تومان
در نتیجه:
۱٫۲ ÷ ۱٫۸ × ۹۰ = ۶۰ روز
یعنی متوسط دوره وصول مطالبات، براساس این روش محاسبه، حدود ۶۰ روز است.
اگر این شاخص در دورههای بعد افزایش پیدا کند، باید علت آن بررسی شود.
ممکن است تأخیر ناشی از ارسال اسناد، رسیدگی بیمهگر، کسورات یا تغییر ترکیب قراردادها باشد.
برای جلوگیری از برداشت نادرست، صورت و مخرج فرمول باید از نظر نوع مطالبات و درآمد با یکدیگر سازگار باشند.
شاخص هشتم: درصد مطالبات سررسیدگذشته
DSO برای شناخت روند کلی مفید است، اما مشخص نمیکند چه میزان از مطالبات از سررسید قراردادی عبور کردهاند.
برای این منظور میتوان درصد مطالبات سررسیدگذشته را محاسبه کرد.
فرمول
درصد مطالبات سررسیدگذشته = مانده مطالبات پس از سررسید ÷ کل مانده مطالبات مرتبط × ۱۰۰
مثال
فرض کنیم:
- مانده کل مطالبات: ۱٫۵ میلیارد تومان
- مطالبات سررسیدگذشته: ۴۵۰ میلیون تومان
در نتیجه:
۴۵۰ ÷ ۱٬۵۰۰ × ۱۰۰ = ۳۰ درصد
یعنی ۳۰ درصد مانده مطالبات از سررسید تعیینشده عبور کردهاند.
این شاخص باید در کنار گزارش سنی مطالبات و وضعیت پیگیری اسناد بررسی شود.
قدیمی بودن یک طلب الزاماً به معنای سررسیدگذشته بودن یا سوخت شدن آن نیست؛ تاریخ مبنای محاسبه و شرایط قرارداد اهمیت دارد.
شاخص نهم: نسبت پوشش خدمت بدهی (DSCR)
برای کلینیکهایی که تسهیلات بانکی یا تعهدات مالی اقساطی دارند، توان بازپرداخت بدهی یکی از شاخصهای مهم است.
نسبت پوشش خدمت بدهی یا DSCR نشان میدهد جریان نقدی قابل استفاده برای پرداخت بدهی، چند برابر مجموع تعهدات اصل و هزینه مالی بدهی در همان دوره است.
فرمول
DSCR = جریان نقدی قابل استفاده برای خدمت بدهی ÷ پرداخت اصل و هزینه مالی بدهی
مثال
فرض کنیم در یک ماه:
- جریان نقدی قابل استفاده برای خدمت بدهی: ۱۵۰ میلیون تومان
- مجموع اقساط اصل و هزینه مالی بدهی: ۱۰۰ میلیون تومان
در نتیجه:
۱۵۰ ÷ ۱۰۰ = ۱٫۵
این نسبت نشان میدهد جریان نقدی تعریفشده برای بازپرداخت بدهی، ۱٫۵ برابر تعهدات همان دوره است.
اگر نسبت به یک نزدیک شود، حاشیه اطمینان نقدی کاهش مییابد.
اما هیچ عدد واحدی را نمیتوان بدون توجه به نوسان درآمد، ساختار قرارداد و سایر ریسکها برای تمام کلینیکها حد استاندارد قطعی دانست.
نکته محاسباتی: تعریف جریان نقدی قابل استفاده برای خدمت بدهی باید مشخص باشد. نباید سود خالص حسابداری را بدون تعدیلات لازم مستقیماً در صورت کسر قرار داد.
شاخص دهم: انحراف از بودجه مصوب
داشتن بودجه زمانی ارزشمند است که عملکرد واقعی با آن مقایسه شود.
شاخص انحراف بودجه نشان میدهد نتیجه واقعی نسبت به برنامه چه تفاوتی داشته است.
فرمول
درصد انحراف بودجه = (مبلغ واقعی − مبلغ بودجه) ÷ مبلغ بودجه × ۱۰۰
مثال
فرض کنیم بودجه هزینههای عملیاتی ماه جاری ۸۰۰ میلیون تومان بوده، اما هزینه واقعی به ۸۸۰ میلیون تومان رسیده است.
درصد انحراف:
(۸۸۰ − ۸۰۰) ÷ ۸۰۰ × ۱۰۰ = ۱۰ درصد
یعنی هزینههای عملیاتی ۱۰ درصد بیشتر از بودجه بودهاند.
اما این انحراف باید تحلیل شود.
اگر افزایش هزینه به دلیل افزایش تعداد خدمات و درآمد بوده باشد، تفسیر آن با زمانی که حجم فعالیت ثابت مانده متفاوت است.
به همین دلیل، در مراکز درمانی استفاده از بودجه انعطافپذیر، متناسب با حجم فعالیت، میتواند در بعضی بخشها تصویر دقیقتری از عملکرد ارائه دهد.
جدول خلاصه ۱۰ شاخص مالی کلینیک
| شاخص | چه چیزی را نشان میدهد؟ | پرسش مدیریتی |
|---|---|---|
| ۱. رشد درآمد | تغییر درآمد خالص | آیا فعالیت اقتصادی رشد کرده است؟ |
| ۲. حاشیه سود عملیاتی | سهم سود عملیاتی از درآمد | آیا درآمد به سود تبدیل میشود؟ |
| ۳. نسبت هزینههای عملیاتی | سهم هزینهها از درآمد | کدام هزینهها نیاز به بررسی دارند؟ |
| ۴. حاشیه مشارکت | درآمد باقیمانده پس از هزینه متغیر | ترکیب خدمات چه اثری بر سود دارد؟ |
| ۵. جریان نقدی خالص | تغییر نقدینگی در دوره | آیا منابع نقدی افزایش یافتهاند؟ |
| ۶. پوشش نقدینگی ضروری | توان پوشش پرداختهای ضروری | ذخیره نقدینگی چقدر کفایت دارد؟ |
| ۷. DSO | متوسط دوره وصول مطالبات | درآمد اعتباری چه زمانی وصول میشود؟ |
| ۸. مطالبات سررسیدگذشته | سهم مطالبات عبورکرده از سررسید | کدام مطالبات نیازمند پیگیریاند؟ |
| ۹. DSCR | توان پوشش تعهدات بدهی | آیا پرداخت اقساط قابل مدیریت است؟ |
| ۱۰. انحراف بودجه | تفاوت عملکرد با برنامه | کجا از برنامه مالی فاصله گرفتهایم؟ |
این ده شاخص، یک چارچوب اولیه برای داشبورد مالی هستند؛ نه فهرستی که برای تمام مراکز درمانی بدون تغییر قابل استفاده باشد.
مثال جامع: داشبورد مالی یک کلینیک در پایان ماه
برای روشن شدن کاربرد شاخصها، یک کلینیک فرضی را در نظر بگیریم.
تمام مبالغ این مثال برحسب میلیون تومان هستند.
اطلاعات مالی ماه جاری
| عنوان | مقدار |
|---|---|
| درآمد خالص ماه قبل | ۱٬۰۰۰ |
| درآمد خالص ماه جاری | ۱٬۱۰۰ |
| هزینههای متغیر ماه جاری | ۴۴۰ |
| سایر هزینههای عملیاتی شناساییشده | ۴۴۰ |
| مجموع هزینههای عملیاتی | ۸۸۰ |
| سود عملیاتی | ۲۲۰ |
| مجموع دریافتهای نقدی ماه | ۹۵۰ |
| مجموع پرداختهای نقدی ماه | ۱٬۰۰۰ |
| نقدینگی آزاد پایان ماه | ۶۰۰ |
| متوسط پرداختهای ضروری ماهانه | ۳۰۰ |
| جریان نقدی قابل استفاده برای خدمت بدهی | ۱۵۰ |
| پرداخت اصل و هزینه مالی بدهی | ۱۰۰ |
| بودجه هزینههای عملیاتی ماه | ۸۰۰ |
برای دو شاخص مطالبات، اطلاعات تکمیلی زیر را نیز فرض میکنیم:
- درآمد اعتباری ۹۰ روز اخیر: ۱٫۸ میلیارد تومان
- متوسط مانده مطالبات در همان دوره: ۱٫۲ میلیارد تومان
- مانده مطالبات پایان ماه: ۱٫۵ میلیارد تومان
- مطالبات سررسیدگذشته پایان ماه: ۴۵۰ میلیون تومان
این دادهها در یک مثال فرضی میتوانند همزمان وجود داشته باشند؛ زیرا متوسط مانده مطالبات یک دوره الزاماً با مانده پایان آن دوره برابر نیست.
خروجی داشبورد
| شاخص | نتیجه |
|---|---|
| رشد درآمد ماهانه | ۱۰٪ |
| حاشیه سود عملیاتی | ۲۰٪ |
| نسبت هزینههای عملیاتی | ۸۰٪ |
| درصد حاشیه مشارکت | ۶۰٪ |
| جریان نقدی خالص ماه | منفی ۵۰ میلیون تومان |
| پوشش نقدینگی ضروری | ۲ ماه |
| متوسط دوره وصول مطالبات | ۶۰ روز |
| درصد مطالبات سررسیدگذشته | ۳۰٪ |
| DSCR | ۱٫۵ |
| انحراف هزینههای عملیاتی از بودجه | ۱۰٪ بیشتر از بودجه |
مدیر کلینیک از این گزارش چه نتیجهای باید بگیرد؟
در نگاه نخست، درآمد نسبت به ماه قبل ۱۰ درصد افزایش یافته و کلینیک ۲۲۰ میلیون تومان سود عملیاتی دارد.
اما دو موضوع نیازمند بررسی است:
اول، جریان نقدی ماهانه منفی است. یعنی با وجود سود عملیاتی، مجموع پرداختهای نقدی از دریافتها بیشتر بوده است.
دوم، هزینههای عملیاتی ۱۰ درصد بالاتر از بودجه ثبت شدهاند. باید مشخص شود چه بخشی از این افزایش ناشی از حجم فعالیت و چه بخشی ناشی از افزایش قیمتها یا ناکارآمدی بوده است.
همچنین ۳۰ درصد مطالبات پایان ماه از سررسید عبور کردهاند. این موضوع میتواند یکی از زمینههای فشار نقدینگی باشد، هرچند برای اثبات علت کسری نقدی باید جزئیات دریافتها و پرداختها بررسی شود.
از طرف دیگر، DSCR برابر با ۱٫۵ نشان میدهد براساس تعریف جریان نقدی مورد استفاده در مثال، پوشش اقساط در سناریوی فعلی برقرار است؛ اما باید پایداری آن در شرایط نامطلوب نیز ارزیابی شود.
نتیجه مدیریتی: کلینیک لزوماً در وضعیت بحرانی نیست، اما افزایش درآمد بهتنهایی برای اطمینان از سلامت مالی آن کافی نیست. اولویت بررسی، کنترل هزینهها، وصول مطالبات و پیشبینی جریان نقدی هفتههای آینده است.
چگونه داشبورد مدیریت مالی کلینیک را طراحی کنیم؟
یک داشبورد خوب باید به اندازه کافی ساده باشد که مدیر بتواند آن را در چند دقیقه مرور کند و به اندازه کافی دقیق باشد که مبنای تصمیم قرار گیرد.
مرحله اول: اهداف مدیریتی را مشخص کنید
ابتدا باید بدانیم داشبورد قرار است به چه پرسشهایی پاسخ دهد.
برای مثال:
- آیا سودآوری در حال بهبود است؟
- آیا نقدینگی کافی برای تعهدات آینده وجود دارد؟
- آیا مطالبات بهموقع وصول میشوند؟
- آیا هزینهها با بودجه هماهنگاند؟
- آیا توسعه فعالیت از نظر مالی قابل پشتیبانی است؟
مرحله دوم: منابع داده را شناسایی کنید
اطلاعات ممکن است از نرمافزار حسابداری، سیستم پذیرش، گزارشهای بیمه، حسابهای بانکی، فایل بودجه و قراردادهای تسهیلات به دست آیند.
در این مرحله باید مشخص شود مسئول تهیه و تأیید هر داده چه کسی است.
مرحله سوم: تعریف شاخصها را مکتوب کنید
برای هر شاخص، یک شناسنامه ساده تهیه کنید که شامل نام، فرمول، واحد اندازهگیری، منبع داده، تناوب محاسبه و مسئول تهیه باشد.
برای مثال، اگر حاشیه سود عملیاتی شامل استهلاک است، این تعریف باید در تمام دورهها ثابت بماند.
مرحله چهارم: دورههای مقایسه را انتخاب کنید
بهتر است حداقل عملکرد ماه جاری، ماه قبل و بودجه همان ماه قابل مشاهده باشد.
برای شاخصهای فصلی یا دارای نوسان زیاد، میانگین متحرک یا مقایسه با دوره مشابه سال قبل نیز میتواند مفید باشد.
مرحله پنجم: حدود هشدار را براساس وضعیت مرکز تعیین کنید
استفاده از رنگهای سبز، زرد و قرمز در داشبورد ممکن است به شناسایی سریع انحرافها کمک کند.
اما تعیین حدود هشدار باید متناسب با شرایط مرکز باشد.
برای مثال، نمیتوان بدون بررسی قراردادها و ساختار نقدینگی، یک DSO مشخص را برای تمام کلینیکها نامطلوب اعلام کرد.
مرحله ششم: برای هر هشدار، اقدام تعریف کنید
اگر مطالبات سررسیدگذشته افزایش یافت، باید گزارش تفصیلی طرفهای قرارداد بررسی شود.
اگر حاشیه سود کاهش یافت، باید ترکیب خدمات و ساختار هزینه تحلیل شود.
اگر نقدینگی کاهش یافت، باید برنامه دریافتها و پرداختهای آینده بازبینی شود.
داشبورد زمانی ارزشمند است که به یک فرآیند مشخص بررسی و اقدام متصل باشد.
نمونه ساختار پیشنهادی داشبورد یکصفحهای
برای یک کلینیک متوسط، میتوان داشبورد را به چهار بخش تقسیم کرد.
بخش اول: درآمد و سودآوری
نمایش درآمد خالص، رشد درآمد، حاشیه سود عملیاتی و حاشیه مشارکت.
بخش دوم: نقدینگی
نمایش جریان نقدی خالص، مانده نقدینگی آزاد و ماههای پوشش هزینههای ضروری.
بخش سوم: مطالبات و بدهیها
نمایش DSO، درصد مطالبات سررسیدگذشته و نسبت پوشش خدمت بدهی.
بخش چهارم: کنترل بودجه
نمایش انحراف هزینهها از بودجه و مهمترین دلایل اختلاف عملکرد واقعی با برنامه.
در کنار این شاخصها، نمایش روند سه تا دوازده ماه گذشته میتواند به تشخیص تغییرات پایدار از نوسانهای مقطعی کمک کند.
آیا اکسل برای طراحی داشبورد مالی کلینیک کافی است؟
برای بسیاری از مطبها و کلینیکهای کوچک و متوسط، اکسل میتواند نقطه شروع مناسبی باشد.
با استفاده از فایلهای ساختاریافته میتوان دادههای ماهانه را ثبت، شاخصها را محاسبه و نمودارهای مدیریتی تهیه کرد.
اما کیفیت داشبورد به فرمولها و ظاهر آن محدود نیست.
اگر اطلاعات ورودی ناقص، نامنظم یا ناسازگار باشند، داشبورد نیز نتایج قابل اتکایی ارائه نخواهد کرد.
در مراکز بزرگتر ممکن است استفاده از ابزارهای هوش تجاری، اتصال به سیستمهای اطلاعاتی یا فرآیندهای کنترل داده ضرورت پیدا کند.
نکته محرمانگی: برای داشبورد مالی معمولاً نیازی به نمایش اطلاعات هویتی یا پزشکی بیماران نیست. بهتر است دادهها در سطح تجمیعی و با رعایت الزامات محرمانگی و دسترسی استفاده شوند.
چه کسی باید داشبورد مالی کلینیک را بررسی کند؟
تهیه دادهها ممکن است بر عهده حسابدار، مسئول مالی یا واحدهای عملیاتی باشد.
اما تفسیر شاخصها و تصمیمگیری درباره منابع مالی، به نقش مدیریت مالی مربوط است.
در یک ساختار مناسب، مسئول تهیه اطلاعات، مسئول کنترل صحت دادهها و مرجع تصمیمگیری مشخص هستند.
برای مثال، حسابدار میتواند گزارش هزینهها و مانده مطالبات را تهیه کند؛ اما تصمیم درباره تغییر بودجه، تأمین مالی یا توسعه فعالیت نیازمند بررسی مدیریتی گستردهتری است.
این تفکیک به جلوگیری از تصمیمهای شتابزده براساس اعداد خام کمک میکند.
هر چند وقت یکبار باید شاخصها بررسی شوند؟
برای بسیاری از شاخصهای درآمد و سودآوری، بررسی ماهانه مناسب است.
اما همه اطلاعات نباید فقط ماهی یکبار کنترل شوند.
برای مثال:
- وضعیت نقدینگی و پرداختهای نزدیک ممکن است به بررسی روزانه یا هفتگی نیاز داشته باشد.
- وصول مطالبات و اسناد سررسیدگذشته ممکن است به پیگیری هفتگی نیاز داشته باشد.
- حاشیه سود و انحراف بودجه معمولاً در گزارش ماهانه بررسی میشوند.
- تحلیل سرمایهگذاری و ساختار تأمین مالی ممکن است در دورههای فصلی یا هنگام تصمیمهای مهم انجام شود.
بنابراین داشبورد ماهانه باید مکمل کنترلهای کوتاهمدت باشد، نه جایگزین آنها.
هفت اشتباه رایج در طراحی داشبورد مالی مطب و کلینیک
۱. نمایش تعداد زیادی شاخص بدون اولویتبندی
داشبورد شلوغ ممکن است تشخیص مسائل مهم را دشوار کند.
۲. استفاده از اعداد بدون مقایسه
درآمد یا سود یک ماه، بدون روند و بودجه، اطلاعات محدودی دارد.
۳. ترکیب دادههای نقدی و تعهدی بدون توضیح
این کار میتواند باعث تفسیر نادرست عملکرد شود.
۴. تعیین حدود هشدار یکسان برای تمام مراکز
شرایط مالی و قراردادی کلینیکها متفاوت است.
۵. بیتوجهی به کیفیت دادهها
فرمول دقیق نمیتواند اطلاعات ناقص یا اشتباه را اصلاح کند.
۶. تمرکز بر سود و نادیده گرفتن نقدینگی
یک مرکز سودآور نیز ممکن است برای پرداخت تعهدات با مشکل مواجه شود.
۷. تهیه گزارش بدون تصمیم و پیگیری
اگر شاخصهای نامطلوب به بررسی علت و اقدام مشخص منجر نشوند، داشبورد به یک گزارش نمایشی تبدیل میشود.
چکلیست جلسه ماهانه مدیریت مالی کلینیک
در جلسه ماهانه، مدیر مرکز بهتر است بتواند به پرسشهای زیر پاسخ دهد:
- درآمد خالص نسبت به ماه قبل و بودجه چه تغییری کرده است؟
- حاشیه سود عملیاتی افزایش یافته یا کاهش پیدا کرده است؟
- کدام گروه هزینهها بیشترین انحراف را دارند؟
- ترکیب خدمات چه اثری بر حاشیه مشارکت گذاشته است؟
- جریان نقدی ماه مثبت بوده یا منفی؟
- نقدینگی آزاد چه میزان از پرداختهای ضروری را پوشش میدهد؟
- دوره وصول مطالبات چگونه تغییر کرده است؟
- چه میزان از مطالبات سررسیدگذشتهاند؟
- آیا اقساط و تعهدات مالی با جریان نقدی قابل مدیریت هستند؟
- سه اقدام مالی مهم برای ماه آینده چیست و چه کسی مسئول پیگیری آنهاست؟
ثبت تصمیمها و بررسی نتیجه اقدامات در جلسه بعد، داشبورد را به ابزار واقعی مدیریت تبدیل میکند.
نقش مشاوره مدیریت مالی در طراحی داشبورد کلینیک
طراحی داشبورد صرفاً به انتخاب نمودار یا ساخت فایل اکسل محدود نمیشود.
ابتدا باید ساختار درآمد، هزینه، مطالبات، بدهیها و فرآیندهای مالی مرکز شناخته شود.
سپس شاخصهایی انتخاب شوند که با تصمیمهای واقعی مدیر ارتباط دارند.
در مرحله بعد، منابع داده، روش محاسبه، دوره گزارشدهی و مسئولیتها مشخص میشوند.
در خدمات مشاوره مدیریت مالی مجموعه بهروز زارع، طراحی و تحلیل گزارشهای مدیریتی میتواند به پزشکان و مدیران مراکز درمانی کمک کند تا وضعیت مالی کسبوکار خود را شفافتر ببینند و تصمیمهای مربوط به نقدینگی، سرمایهگذاری، بودجه و توسعه فعالیت را با اطلاعات دقیقتری اتخاذ کنند.
هدف نهایی، تولید گزارش بیشتر نیست؛ بلکه افزایش کیفیت تصمیمهای مالی است.
جمعبندی؛ مدیریت مالی با اندازهگیری درست آغاز میشود
پزشک یا مدیر کلینیک برای تصمیمگیری حرفهای باید بداند درآمد، سود، هزینهها، نقدینگی، مطالبات و تعهدات مالی مجموعه در چه وضعیتی قرار دارند.
ده شاخص معرفیشده در این مقاله، چارچوبی اولیه برای طراحی داشبورد مالی مطب و کلینیک فراهم میکنند.
اما اهمیت اصلی آنها در کنار هم قرار گرفتن و تفسیر درست نتایج است.
افزایش درآمد بدون کنترل هزینهها، رشد سود بدون توجه به نقدینگی و توسعه فعالیت بدون بررسی توان بازپرداخت، میتوانند تصویر ناقصی از عملکرد مرکز ارائه دهند.
اصل کلیدی این است: آنچه اندازهگیری میکنیم باید به ما کمک کند بهتر تصمیم بگیریم، نه اینکه فقط گزارشهای بیشتری تولید کنیم.
داشبورد مدیریت مالی زمانی موفق است که مدیر بتواند با بررسی آن، مسائل مهم را زودتر شناسایی کند، علتها را بررسی کند و برای ماه آینده اقدامات مشخصی تعیین کند.
پرسشهای متداول
مهمترین شاخصهای مالی مطب و کلینیک کداماند؟
درآمد و رشد آن، حاشیه سود عملیاتی، نسبت هزینهها، حاشیه مشارکت، جریان نقدی، پوشش نقدینگی، دوره وصول مطالبات، مطالبات سررسیدگذشته، نسبت پوشش بدهی و انحراف بودجه از شاخصهای کاربردی هستند.
آیا افزایش درآمد به معنای بهبود وضعیت مالی کلینیک است؟
لزوماً خیر. ممکن است هزینهها سریعتر رشد کرده باشند یا بخش مهمی از درآمد هنوز وصول نشده باشد.
تفاوت داشبورد مالی با گزارش حسابداری چیست؟
گزارش حسابداری اطلاعات مالی را ثبت و ارائه میکند؛ داشبورد مدیریتی از این اطلاعات برای نمایش شاخصها، روندها و انحرافهای مرتبط با تصمیمگیری استفاده میکند.
آیا مطب کوچک هم به داشبورد مالی نیاز دارد؟
بله، اما داشبورد باید متناسب با اندازه و پیچیدگی فعالیت طراحی شود. برای یک مطب کوچک ممکن است تعداد کمتری شاخص کافی باشد.
شاخص DSO چه کاربردی دارد؟
به بررسی متوسط دوره وصول درآمدهای اعتباری و شناسایی تغییرات چرخه مطالبات کمک میکند.
آیا میتوان داشبورد مالی کلینیک را در اکسل طراحی کرد؟
بله. اکسل میتواند برای ثبت اطلاعات، محاسبه شاخصها و نمایش روندها مناسب باشد، مشروط بر اینکه دادههای ورودی و فرمولها کنترل شوند.
آیا باید شاخصهای مالی هر روز بررسی شوند؟
خیر. تناوب مناسب به نوع شاخص بستگی دارد. نقدینگی ممکن است به بررسی روزانه یا هفتگی نیاز داشته باشد، اما بسیاری از شاخصهای سودآوری بهصورت ماهانه تحلیل میشوند.
منابع علمی و مبانی محاسبات
۱. اصول حسابداری مدیریت و تحلیل عملکرد مالی، شامل حاشیه مشارکت، بودجهبندی و تحلیل انحراف.
۲. مبانی مدیریت سرمایه در گردش، حسابهای دریافتنی و متوسط دوره وصول مطالبات.
۳. اصول تحلیل جریان نقدی و نسبت پوشش خدمت بدهی در مدیریت مالی شرکتی.
۴. مبانی طراحی شاخصهای کلیدی عملکرد و داشبوردهای مدیریتی.
یادداشت تخصصی: تمامی اعداد مثالها فرضی و آموزشی هستند. تعریف و کاربرد شاخصها باید متناسب با ساختار حسابداری، قراردادها و شرایط عملیاتی هر مرکز درمانی تعیین شود. شاخصهای مدیریتی جایگزین صورتهای مالی معتبر یا بررسی حرفهای اختصاصی نیستند.
دستهها:
مدیریت مالی پزشکان

دیدگاهها